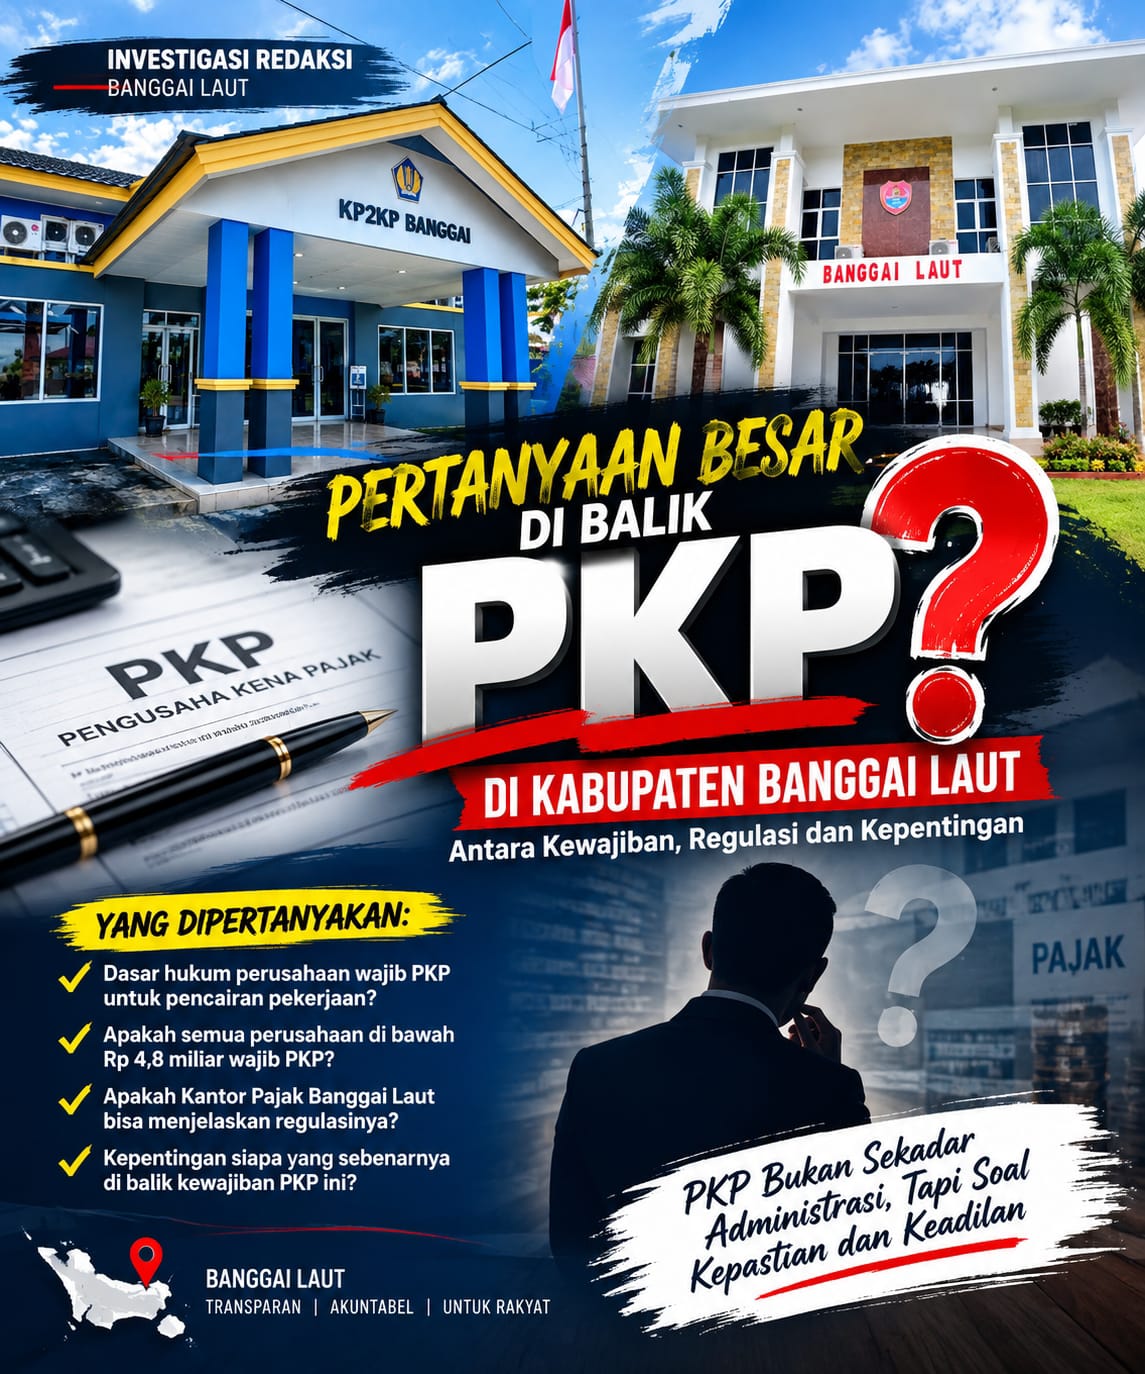
BANGGAI LAUT, TEVRI-TV.com – (03/10/2026). Persoalan status Pengusaha Kena Pajak (PKP) pada salah satu CV pihak ketiga di Kabupaten Banggai Laut memasuki babak yang semakin menarik untuk ditelusuri.
Sebab, setelah redaksi mempertanyakan mengapa perusahaan yang disebut memiliki omzet di bawah Rp4,8 miliar harus berstatus PKP, pertanyaan paling mendasar justru belum memperoleh jawaban yang terang, apa dasar hukum yang mewajibkan perusahaan tersebut menjadi PKP?
Pertanyaan itu semakin penting ketika informasi yang dihimpun redaksi menyebutkan bahwa status PKP diduga dipersyaratkan oleh instansi Pemerintah Daerah Kabupaten Banggai Laut dalam proses pencairan pembayaran pekerjaan CV pihak ketiga tersebut.
Kini ada dua institusi yang harus memberikan penjelasan:
Pemerintah Daerah Kabupaten Banggai Laut dan otoritas perpajakan.
REGULASI DJP JUSTRU MENYEBUT “DAPAT MEMILIH”
Berdasarkan informasi resmi Direktorat Jenderal Pajak, pengusaha yang peredaran bruto dan/atau penerimaan brutonya tidak melebihi Rp4,8 miliar termasuk pengusaha kecil.
Untuk kategori tersebut, DJP menyatakan pengusaha dapat memilih untuk dikukuhkan sebagai PKP.
Sementara kewajiban melaporkan usaha untuk dikukuhkan sebagai PKP berlaku ketika peredaran bruto dan/atau penerimaan bruto telah melebihi Rp4,8 miliar.
Dengan demikian, pertanyaan redaksi menjadi sangat sederhana:
JIKA PERUSAHAAN BELUM WAJIB PKP, ATAS DASAR APA STATUS PKP KEMUDIAN DIHARUSKAN UNTUK PENCAIRAN PEKERJAAN?
Inilah yang sampai sekarang membutuhkan jawaban.
BUKAN SOAL BOLEH ATAU TIDAK BOLEH
Redaksi perlu memperjelas posisi pemberitaan.
Kami tidak mengatakan bahwa CV dengan omzet di bawah Rp4,8 miliar dilarang menjadi PKP.
Tidak demikian.
DJP sendiri menjelaskan bahwa pengusaha kecil dapat memilih untuk dikukuhkan sebagai PKP. Setelah memilih dan dikukuhkan, perusahaan kemudian memiliki kewajiban sebagai PKP, termasuk memungut, menyetor dan melaporkan PPN serta menyampaikan SPT Masa PPN.
Yang sedang dipertanyakan adalah:
Apakah CV tersebut benar-benar memilih menjadi PKP secara sukarela?
Ataukah:
Perusahaan menjadi PKP karena status tersebut dijadikan persyaratan oleh instansi pemerintah agar pembayaran pekerjaan dapat dicairkan?
Jika yang kedua benar, maka dasar persyaratannya harus dibuka.
KANTOR PAJAK JUGA HARUS MENJELASKAN
Informasi yang diterima redaksi menyebutkan bahwa ketika persoalan ini ditanyakan kepada pihak kantor pajak di wilayah Banggai Laut, belum diperoleh jawaban yang mampu menunjukkan dasar spesifik mengapa CV tersebut diwajibkan menjadi PKP meskipun disebut memiliki omzet di bawah Rp4,8 miliar.
Jika benar demikian, pertanyaan ini tidak boleh berhenti di meja pelayanan.
Redaksi meminta penjelasan secara tertulis dan berdasarkan regulasi:
Pasal berapa?
Peraturan apa?
Siapa yang menetapkan kewajiban tersebut?
Apa indikator yang membuat CV tersebut wajib PKP?
Sebab DJP sendiri secara terbuka menjelaskan bahwa pengusaha kecil dengan omzet tidak melebihi Rp4,8 miliar dapat memilih untuk dikukuhkan sebagai PKP.
Jika terdapat kondisi khusus yang membuat CV tersebut tetap wajib PKP meskipun omzetnya di bawah Rp4,8 miliar, jelaskan kondisi khusus tersebut dan dasar hukumnya.
Jangan cukup dengan jawaban lisan.
Publik membutuhkan dasar regulasi yang dapat diverifikasi.
LALU SIAPA YANG MENJADIKAN PKP SYARAT PENCAIRAN?
Di sinilah arah investigasi mulai mengerucut.
Apabila benar instansi Pemda Banggai Laut mensyaratkan status PKP sebelum pembayaran pekerjaan dapat dicairkan, maka harus diketahui:
Siapa yang membuat persyaratan tersebut?
Apakah:
· PPK?
· Pejabat pengadaan?
· Bendahara pengeluaran?
· Kepala OPD?
· BPKAD?
· Atau pejabat lainnya?
Kemudian:
Di mana persyaratan tersebut dituangkan?
Apakah dalam kontrak?
Dokumen pengadaan?
Dokumen permintaan pembayaran?
Petunjuk teknis?
Atau hanya disampaikan secara lisan kepada pihak CV?
JIKA ADA ATURANNYA, TUNJUKKAN.
Itulah inti persoalannya.
Karena status PKP memiliki konsekuensi administrasi perpajakan. DJP menjelaskan bahwa setelah dikukuhkan sebagai PKP, pengusaha memiliki kewajiban memungut PPN, menyetor PPN yang masih harus dibayar dan melaporkannya dalam SPT Masa PPN.
Artinya, ketika sebuah perusahaan didorong atau diwajibkan mengambil status tersebut, konsekuensi administratifnya bukan perkara kecil. konsekuensi keterlambatan pelaporan pajak bulanan, dapat di kenakan denda 500 Ribu Perbulan.
Redaksi juga perlu meluruskan bahwa konsekuensi keterlambatan pelaporan pajak memang dapat berupa sanksi administrasi, tetapi besaran sanksinya tidak seharusnya disederhanakan menjadi klaim umum Rp500 ribu setiap bulan tanpa melihat jenis kewajiban dan ketentuan yang berlaku.
Karena itu, persoalan denda juga perlu dijelaskan secara resmi oleh pihak yang berwenang agar perusahaan tidak menerima informasi perpajakan yang keliru.
CV MENANGGUNG KONSEKUENSI, SIAPA YANG MEMINTA?
Jika benar status PKP menjadi syarat pencairan, maka perusahaan berada dalam posisi yang sulit.
Di satu sisi, perusahaan ingin pembayaran atas pekerjaan yang telah dilaksanakan dapat dicairkan.
Di sisi lain, perusahaan harus memenuhi status PKP yang kemudian membawa kewajiban perpajakan tersendiri.
Maka pertanyaan yang patut diajukan:
Apakah perusahaan benar-benar mempunyai pilihan?
Atau secara faktual:
“Kalau tidak PKP, pembayaran tidak dapat diproses.”
JANGAN SAMPAI ADA DUA ATURAN BERJALAN
Persoalan ini perlu diperjelas agar tidak terjadi percampuran antara:
aturan perpajakan dan persyaratan administrasi pembayaran pemerintah daerah.
Kalau berdasarkan perpajakan perusahaan belum wajib PKP tetapi Pemda mensyaratkan PKP untuk pencairan, maka dasar persyaratan Pemda harus dapat berdiri sendiri secara hukum dan administratif.
Sebaliknya, jika Pemda memang tidak pernah mensyaratkan PKP, maka informasi tersebut harus diluruskan.
Begitu pula apabila ternyata perusahaan memang memenuhi kondisi tertentu yang membuatnya wajib PKP, pihak pajak harus menjelaskan dasar dan faktanya.
Semua harus kembali kepada dokumen.
Redaksi meminta Pemerintah Daerah Kabupaten Banggai Laut menjawab secara terbuka:
- Benarkah PKP menjadi syarat pencairan pekerjaan CV tersebut?
- Jika benar, siapa yang menetapkan?
- Apa dasar hukum persyaratan tersebut?
- Apakah persyaratan itu tertulis dalam kontrak?
- Apakah tertulis dalam dokumen pengadaan?
- Apakah semua CV dengan omzet di bawah Rp4,8 miliar yang mengerjakan pekerjaan Pemda juga dipersyaratkan PKP?
- Jika tidak, mengapa CV ini dipersyaratkan?
- Apakah pembayaran pekerjaan benar-benar tidak dapat dicairkan apabila CV belum PKP?
- Apakah ada surat atau nota dinas yang menjadi dasar penahanan/persyaratan pencairan?
- Pejabat siapa yang bertanggung jawab menetapkan persyaratan tersebut?
PERTANYAAN UNTUK OTORITAS PAJAK
Kepada Kantor Pajak yang berwenang, redaksi juga meminta penjelasan:
- Apakah CV tersebut benar memiliki omzet di bawah Rp4,8 miliar?
- Apakah dengan kondisi tersebut perusahaan otomatis wajib PKP?
- Jika tidak otomatis wajib, apa dasar khusus yang membuat perusahaan tersebut wajib PKP?
- Apakah ada permohonan sukarela dari perusahaan?
- Apakah ada pihak lain yang meminta perusahaan mengurus PKP?
- Jika ada, apakah pihak tersebut berasal dari Pemda?
- Apa dasar hukum yang dapat ditunjukkan kepada perusahaan?
- Apakah status PKP perusahaan tersebut merupakan pilihan atau kewajiban?
- Jika disebut wajib, mohon tunjukkan regulasi dan pasal yang menjadi dasarnya.
Pertanyaan ini penting karena DJP sendiri menyatakan pengusaha kecil dengan omzet tidak lebih dari Rp4,8 miliar dapat memilih menjadi PKP.
REDAKSI TIDAK MENUDUH — REDAKSI MEMINTA BUKTI
Pemberitaan ini bukan kesimpulan bahwa Pemda Banggai Laut atau kantor pajak telah melakukan pelanggaran.
Belum.
Redaksi sedang mempertanyakan dasar administrasi dan dasar hukumnya.
Jika ternyata ada aturan khusus yang mewajibkan CV tersebut menjadi PKP, maka publik harus mengetahuinya.
Jika ternyata status PKP memang hanya pilihan perusahaan, maka harus dijelaskan mengapa status tersebut menjadi persyaratan pencairan pekerjaan.
Dan jika ternyata Pemda tidak pernah menjadikan PKP sebagai syarat pencairan, maka pihak Pemda juga wajib memberikan klarifikasi.
Tidak ada yang lebih kuat daripada dokumen.
PUBLIK MENUNGGU: SIAPA YANG HARUS BERTANGGUNG JAWAB MENJELASKAN?
Kini bola berada di dua pihak.
Pemerintah Daerah Kabupaten Banggai Laut harus menjelaskan dasar persyaratan PKP dalam pencairan pekerjaan.
Otoritas perpajakan harus menjelaskan dasar apabila CV tersebut disebut wajib menjadi PKP meskipun omzetnya di bawah Rp4,8 miliar.
Karena apabila tidak ada penjelasan yang terang, maka pertanyaan publik akan terus berkembang:
APAKAH PKP MEMANG KEWAJIBAN PERUSAHAAN, ATAU MENJADI “KUNCI” PENCAIRAN YANG DITETAPKAN OLEH INSTANSI PEMERINTAH?
Pertanyaan tersebut hanya dapat dijawab dengan regulasi, dokumen dan keterangan resmi.
Redaksi TEVRI-TV.com akan terus menelusuri dokumen kontrak, dokumen pencairan, persyaratan administrasi, serta pihak yang pertama kali mensyaratkan status PKP tersebut.
Goresan Pena : Wendy Wardana
Kekuasaan boleh membungkam suara,
namun apa yang ditulis oleh
“GORESAN PENA” akan menjadi rekam jejak yang tak terhapuskan.
Sebab, ketika kekuasaan mulai mengira dirinya sebagai kebenaran,
di sanalah GORESAN PENA menemukan alasan untuk tetap menulis