
BANGGAI LAUT, TEVRI-TV.com – (18/9/2026). Polemik terkait persyaratan perpajakan bagi pihak ketiga atau penyedia jasa di Kabupaten Banggai Laut mulai memunculkan pertanyaan serius.
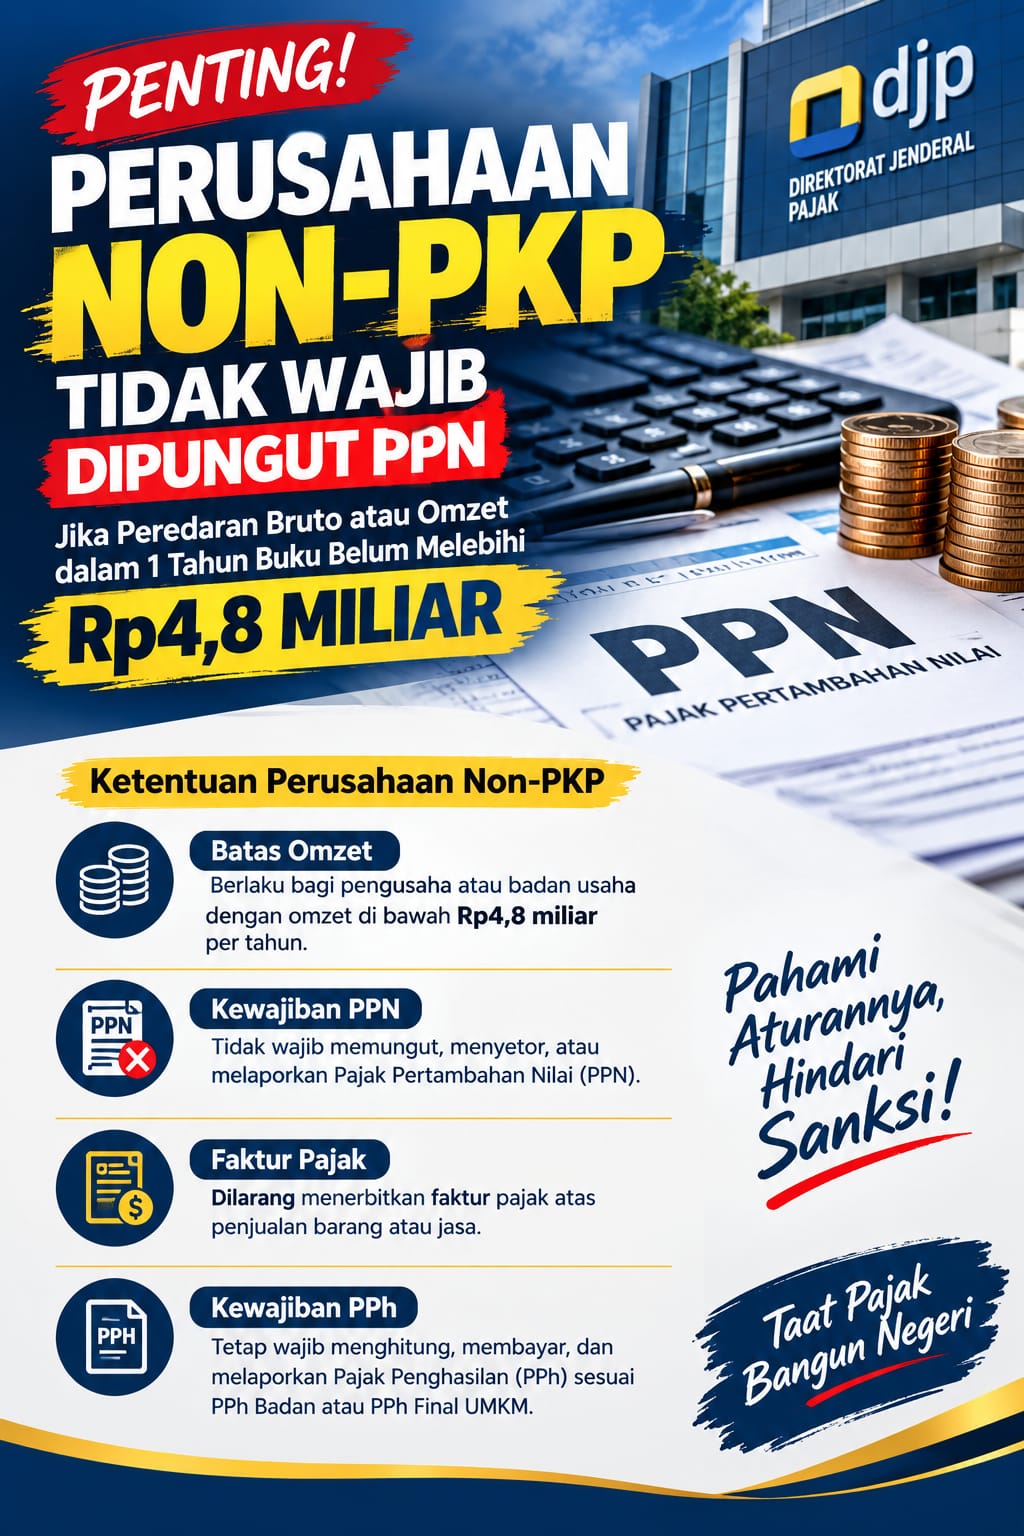
Sorotan tertuju pada dugaan adanya kewajiban bagi sejumlah badan usaha berbentuk CV untuk menjadi Pengusaha Kena Pajak (PKP), meskipun peredaran bruto atau omzet perusahaan tersebut disebut belum mencapai batas Rp4,8 miliar dalam satu tahun buku.
Pertanyaannya sederhana: apakah status PKP tersebut benar-benar merupakan kewajiban berdasarkan ketentuan perpajakan, atau justru menjadi persyaratan administratif yang dibebankan oleh instansi pengguna jasa?
Berdasarkan informasi resmi Direktorat Jenderal Pajak, pengusaha yang sampai dengan suatu bulan dalam tahun buku memiliki peredaran bruto dan/atau penerimaan bruto melebihi Rp4,8 miliar wajib melaporkan usahanya untuk dikukuhkan sebagai PKP.
Namun, aturan juga memberikan ruang bagi pengusaha kecil dengan omzet tidak melebihi Rp4,8 miliar untuk memilih dikukuhkan sebagai PKP. Artinya, status PKP bagi pengusaha di bawah ambang batas tersebut pada prinsipnya merupakan pilihan, bukan otomatis kewajiban.
Ketentuan tersebut juga ditegaskan dalam PMK Nomor 164 Tahun 2023, yang mengatur tata cara pengenaan PPh atas peredaran bruto tertentu sekaligus kewajiban pelaporan usaha untuk dikukuhkan sebagai PKP.
PERTANYAANNYA: SIAPA YANG MEWAJIBKAN?
Di sinilah persoalan Banggai Laut perlu dibuka secara terang.
Jika benar terdapat CV pihak ketiga yang omzetnya belum mencapai Rp4,8 miliar tetapi diwajibkan menjadi PKP sebagai syarat untuk memperoleh atau melaksanakan pekerjaan dari instansi pemerintah, maka publik berhak mengetahui dasar ketentuan yang digunakan.
Apakah persyaratan tersebut berasal dari ketentuan perpajakan, dokumen pengadaan, kontrak, atau kebijakan internal instansi?
Sebab ketiga hal tersebut merupakan persoalan yang berbeda.
DJP sendiri menjelaskan bahwa pengusaha kecil dengan omzet di bawah Rp4,8 miliar dapat memilih untuk menjadi PKP. Dengan demikian, perlu dibedakan antara “dapat memilih menjadi PKP” dengan “wajib menjadi PKP.”
JANGAN SAMPAI ATURAN PAJAK BERUBAH MENJADI SYARAT ADMINISTRASI
Persoalan ini menjadi penting ketika menyangkut perusahaan atau CV lokal yang menjadi pihak ketiga dalam pekerjaan pemerintah.
Apabila suatu instansi mensyaratkan seluruh pihak ketiga harus berstatus PKP, maka dasar hukumnya harus jelas dan dapat diperlihatkan kepada pelaku usaha.
Jangan sampai pengusaha kecil yang secara ketentuan perpajakan masih berada di bawah batas omzet Rp4,8 miliar akhirnya merasa tidak memiliki pilihan, karena status PKP dijadikan persyaratan yang harus dipenuhi agar dapat menjalankan pekerjaan.
Padahal, ketika pengusaha memilih menjadi PKP, terdapat konsekuensi administrasi perpajakan yang melekat, termasuk kewajiban memungut, menyetor, dan melaporkan PPN atas transaksi yang memenuhi ketentuan.
KANTOR PAJAK DAN INSTANSI TERKAIT PERLU MEMBERIKAN PENJELASAN
Karena itu, persoalan ini tidak cukup dijawab dengan kalimat bahwa “semua pihak ketiga harus PKP.”
Yang harus dijelaskan adalah:
Pertama, apa dasar hukum yang mewajibkan CV dengan omzet di bawah Rp4,8 miliar menjadi PKP?
Kedua, apakah kewajiban tersebut merupakan ketentuan dari Kantor Pajak atau hanya persyaratan administrasi dari instansi pengguna anggaran?
Ketiga, jika berasal dari instansi pemerintah, apa dasar hukum dan dokumen pengadaan yang menjadi landasannya?
Keempat, apakah seluruh CV pihak ketiga diberlakukan ketentuan yang sama atau hanya perusahaan tertentu?
Kelima, apakah pihak ketiga telah diberikan pilihan untuk tetap berstatus non-PKP apabila secara perpajakan masih memenuhi kriteria pengusaha kecil?
Pertanyaan-pertanyaan tersebut penting dijawab secara terbuka agar tidak terjadi kesalahpahaman antara kewajiban perpajakan dan persyaratan administrasi pengadaan.
PUBLIK BERHAK MENDAPAT KEPASTIAN
Pajak merupakan kewajiban negara yang memiliki dasar hukum. Begitu pula proses pengadaan barang dan jasa pemerintah memiliki aturan yang harus dipatuhi.
Karena itu, ketika terdapat dugaan bahwa CV dengan omzet di bawah Rp4,8 miliar diwajibkan menjadi PKP, publik berhak mengetahui aturan mana yang sebenarnya digunakan.
Bukan soal menolak kewajiban pajak.
Bukan pula soal menghindari status PKP.
Tetapi soal kepastian hukum dan transparansi.
Jika memang ada dasar hukum yang mewajibkan, tunjukkan aturannya.
Jika status PKP tersebut merupakan pilihan, jangan sampai pilihan tersebut berubah menjadi seolah-olah kewajiban.
Dan jika ternyata persyaratan PKP berasal dari dokumen pengadaan atau kontrak tertentu, maka dasar persyaratan tersebut juga patut dibuka kepada publik.
Kini pertanyaannya tertuju kepada Kantor Pajak di Banggai Laut dan instansi pemerintah terkait: atas dasar ketentuan apa CV pihak ketiga dengan omzet di bawah Rp4,8 miliar diwajibkan menjadi PKP?
Jawaban resmi diperlukan agar polemik tidak berkembang menjadi persepsi bahwa aturan perpajakan diterapkan berbeda dari ketentuan yang telah ditetapkan pemerintah.
Goresan Pena : Wendy Wardana
Kekuasaan boleh membungkam suara,
namun apa yang ditulis oleh
“GORESAN PENA”
akan menjadi rekam jejak yang tak terhapuskan.
Sebab, ketika kekuasaan mulai mengira dirinya sebagai kebenaran,
di sanalah GORESAN PENA menemukan alasan untuk tetap menulis.

Baca Juga
Rekomendasi untuk kamu
MANADO — SULUT,Televisi Rakyat Indonesia. Kamis 17 September 2026. Jaksa Penuntut Umum (JPU) Kejaksaan Tinggi…
BANGGAI LAUT, TEVRI-TV.com – (15/9/2026). Rancangan Anggaran Belanja Tambahan (ABT) Kabupaten Banggai Laut kini memasuki…
BANGGAI LAUT, TEVRI-TV.com — (15/09/2026). Proyek konstruksi cetak sawah seluas 150,01 hektare di Kabupaten Banggai…
BANGGAI LAUT, TEVRI-TV.com — (14/09/2026). Dinas Sosial Kabupaten Banggai Laut bersama ASN PPPK Dit. PSNK…
BANGGAI LAUT, TEVRI-TV.com — (14/09/2026). Pihak ASN PPPK Dit. PSNK (Perlindungan Sosial Non Kebencanaan) Kab….
BANGGAI LAUT, TEVRI-TV.com — (14/09/2026). Polemik mengenai keluhan masyarakat penerima Bantuan Sosial (Bansos) Sembako dan…